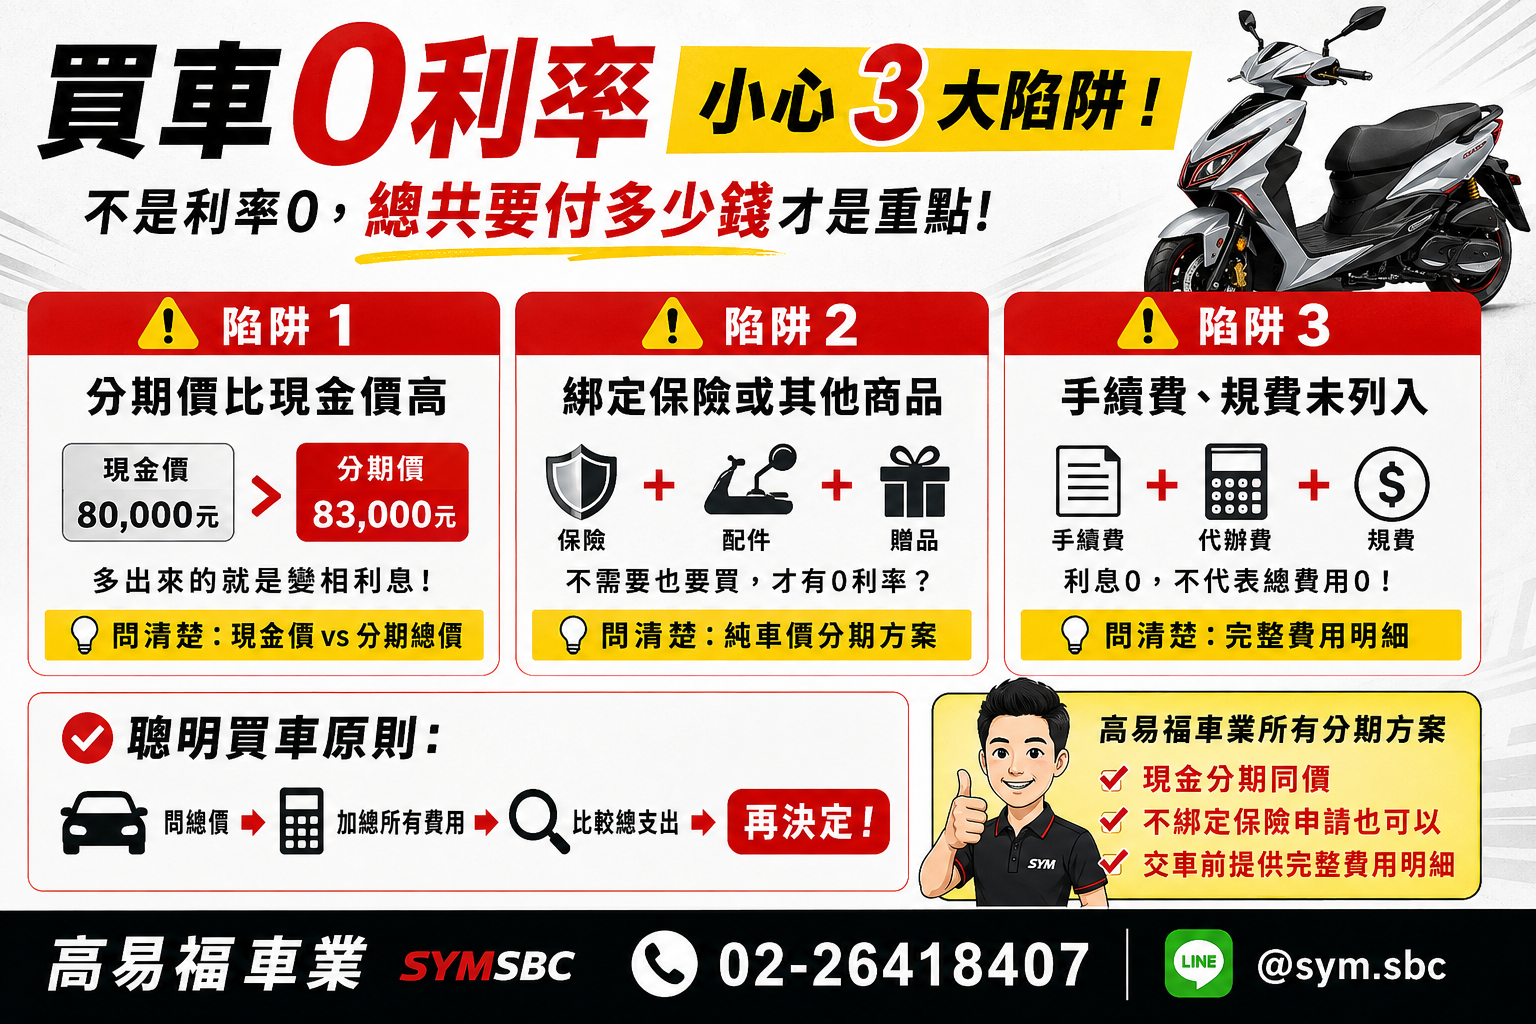
「0利率」幾乎是車市最常見的促銷詞,但消費者真正關心的不是「利率不是0」,而是「總共要付多少錢」。以下整理了3個常見的費用陷阱,買車前一定要先搞懂。
最常見的情況是:同一輛車,分期價比現金一次付清的價格還要高。舉例來說,現金價8萬元的車,分期價卻標註8萬3千元,這多出來的3千元,其實就是變相的利息成本,只是換了一種名義贈送,並不是真正的「0利率」。怎麼判斷?看車時直接問清楚「現金一次付清是多少錢」「分期總價是多少錢」,兩者比較可以看出端倪。好的車行信譽通常會主動揭露「現金分期同價」,代表分期真的沒有加價。
部分促銷方案標榜0利率,但條件是必須加購特定保險(如車體險、丟車險)或配件才能適用,若消費者查明就沒有這些需求,等同變相被迫多花帳單錢,才能獲得「0利率」的資格。怎麼判斷?詢問是否有「不搭配保險、純車價分期」的選項,比較單一方案的總支出差異,再決定是否需要加購。
有些方案雖然利息是0,但另外還要收取「動撥手續費」「代辦費」等名義費用,這類費用很容易被消費者忽視,因為它不叫「利息」,但本質上同樣是額外成本。怎麼判斷?請車行提供完整的分期明細表,把購車金、每期應繳金額、期數、手續費、贈品折抵金額全部列出來,加總後才是你實際要填寫的總金額,只看月付金額。
不管廣告詞怎麼寫,記住一個原則:先問總價,再問月付。把所有費用(車價、規費、保險、手續費)加總後,換算成「總支出」再去比較不同車行的方案,才是最容易被行銷話術誤導的方式。
高易福車業所有分期方案皆為現金分期同價,不綁定保險申請也可以,交車前會提供完整的費用明細表,讓你清楚知道每一筆錢花在哪裡。
車型選購:https://www.123mymoto.com/model